近期日元贬值态势愈演愈烈,汇率持续走低、购买力不断缩水,即便日本央行出手干预外汇市场,也难以扭转疲软格局,日元愈发“不值钱”的市场特征愈发明显。
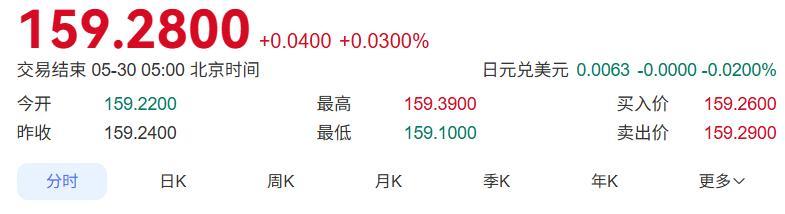
受持续发酵的美伊冲突、市场大幅押注美联储加息等多重因素共振影响,日元兑美元汇率持续走低,连续三个交易日收报159关口上方,不断逼近日本财务省划定的160日元/美元核心干预“门槛”,汇率危机持续升温。
在5月最后一个交易日晚间,日本财务省正式披露最新外汇干预数据。
数据显示,在2026年4月28日至5月27日期间,日本累计投入11.7万亿日元资金开展外汇干预,试图遏制日元快速贬值、稳定汇市秩序。但此次大额干预并未起到立竿见影的效果,公告发布后,日元汇率走势平稳,未出现明显升值波动,截至当日晚间,日元兑美元汇率依旧维持在159的低位,足以看出本次干预力度未能打动市场。
此次汇市对万亿级干预反应平淡,核心原因在于本次干预规模完全处于市场预期之内,并未形成超预期的政策冲击。此前市场主流分析早已明确,只有干预规模大幅突破10万亿日元,才能充分彰显日本官方稳定汇率的坚定决心,重塑市场信心。
本次11.7万亿日元的干预规模,仅小幅超出10万亿基准线,远未达到市场期待的强力救市标准,因此难以撬动低迷的日元汇率。
自5月26日开始,日元兑美元汇率便持续徘徊在159关键关口附近,走势疲软难有反弹,5月28日,汇率一度攀升至159.7,创下5月以来的次高水平。在外汇市场中,160日元/美元是公认的日元汇率“生死关键关口”,也是日本官方干预市场的重要心理和政策红线。
依据日本与外汇有关的相关法律规定,当日元出现大幅贬值、汇率失控时,日本银行会遵照财务大臣指示,通过外汇基金特别账户动用美元储备买入日元,以此对冲贬值压力、稳定汇率价格,守住汇率底线。
本轮日元贬值行情并非短期突发走势,早在2月便已开启下行通道。2月28日美伊战争爆发后,霍尔木兹海峡航运和原油运输遭遇封锁风险,而日本近九成原油供给依赖中东地区,地缘冲突直接冲击其能源供应链。
原油供应短缺、国际油价大幅上涨,让高度依赖进口能源的日本经济遭受重创,日元受基本面拖累应声下跌。
4月下旬市场曾短暂出现企稳预期,日元盘中一度冲破160的关键干预关口,但随后汇率快速拉升回弹,收盘重回156区间。当时多数市场人士将这一波快速反弹解读为日本财务省紧急入市干预的信号,认为官方已出手守住汇率底线。
但此次短暂拉升只是短期技术性回调,并未从根本上扭转日元的疲软基本面。进入5月后,日元贬值态势再度重启,持续震荡下行,月末再度逼近160关口,当月再度贬值2.6%,弱势格局彻底固化。
从基本面来看,日元持续疲软有坚实的利空支撑。能源价格持续走高、全球地缘不确定性持续升温,不仅大幅推高日本国内生产成本,还持续抑制国内消费与企业投资。
当前日本深陷成本推动型通胀困境,物价上涨不仅压缩居民实际收入、压制居民消费意愿,还不断侵蚀企业盈利空间,拖累日本股市和整体经济复苏节奏,为日元贬值提供了持续的基本面压力。

除内部经济短板外,日美货币政策分化是压制日元的核心外部因素。美联储在5月议息会议中维持当前利率不变,但受全球高通胀预期影响,市场对美联储货币政策收紧预期持续升温,数据显示,2026年12月前美联储加息的市场概率已超六成。
值得关注的是,美国财政部长贝森特此前已公开释放信号,暗示日本央行需保持货币政策独立性,摆脱政府宽松货币偏好,通过收紧货币政策稳定汇率,而非一味配合政府宽松政策,这也为本次议息会议增添了更多不确定性。在内外压力交织之下,日元能否摆脱贬值泥潭,依旧充满未知。
创牛配资提示:文章来自网络,不代表本站观点。